こんなところにも〈みずほ〉
2026年10月9日
なぜ大規模融資は実現できたのか? AIモニタリングによる新しいスタートアップファイナンスの舞台裏


事業を成長させるためには先行投資が必要です。しかし、多くのスタートアップにとって、過去の実績で評価されるデットファイナンス(融資)は大規模資金調達に向かず、将来の可能性を評価してくれるエクイティファイナンス(株式を通じた資金調達)に頼らざるを得ませんでした。
このスタートアップと資金調達をめぐる構造的な課題を乗り越えるため、〈みずほ〉は、2025年にグループ入りしたUPSIDERホールディングス(以下、UPSIDER)が有するAIキャッシュフローモニタリングを活用。オンラインファクタリング*を提供するスタートアップ、ペイトナー株式会社へのシンジケート・ローン(複数の金融機関による協調融資)を実現しました。
従来の財務情報だけでは見えにくい成長企業の姿をどう評価し、ファイナンスにつなげたのでしょうか。ペイトナー 取締役CFOの原田 裕久さんと、みずほ銀行の増尾 佳樹が語ります。
*ファクタリング…企業や個人事業主が持つ「売掛金(売掛債権)」を専門業者に売却し、支払期日よりも早く現金化する方法
スモールビジネスの資金繰りを支えるファクタリングサービス
——まず、ペイトナーの事業について教えてください。
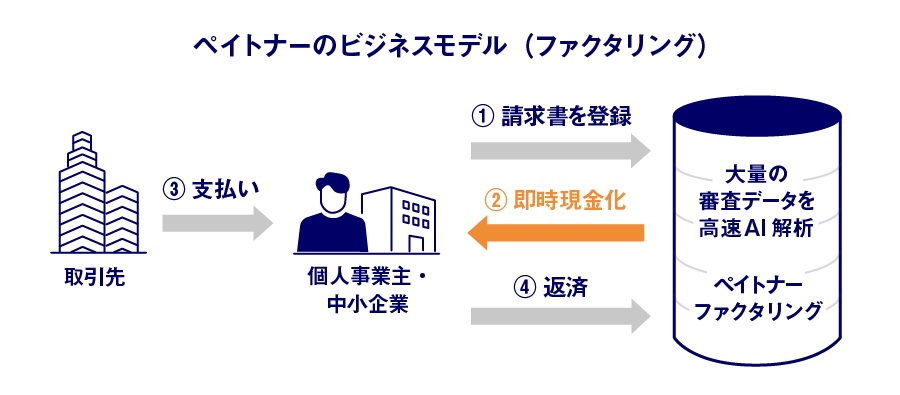
PT原田 当社は2019年創業のスタートアップで、個人事業主や中小事業者向けに、入金前の請求書(売掛債権)を買い取るオンライン完結型のファクタリングサービスを提供しています。
事業を営んでいると、売上が入る前にさまざまな支払いが発生します。例えば、建設業では、材料費や人件費を先に払う必要があり、受注が増えるほど先行投資が増えていきます。
そうした資金繰りが厳しくなる場面で、売掛債権を早期に資金化し、事業の成長に伴う資金繰りを支えるのが当社のサービスです。
——利用が広がるほど、ペイトナーにも多くの資金が必要になります。その資金はどのように調達していたのでしょうか。
PT原田 当社は、買い取った債権額の10%を手数料としていただいています。例えば、50万円の売掛債権なら、5万円が当社の売上となり、残る45万円をお客さまへ支払います。つまり、自社の売上を立てるために、その9〜10倍ほどのキャッシュが事前に必要です。そのため、買取資金を継続的かつ大規模に確保し続けなければなりません。
創業からしばらくは、ノンバンクからの借り入れや、新株発行による増資(エクイティファイナンス)で資金をまかなってきました。しかし、ノンバンクからは大規模な融資を受けることはできず、エクイティによる調達を重ねれば株式の希薄化が進みます。私が入社した時点ですでに相当なエクイティ調達をしていたこともあり、銀行融資での資金調達を重視していました。
〈みずほ〉が赤字だったペイトナーに融資を決めた理由
——取引がはじまった当時のペイトナーをどのように見ていましたか?
BK増尾 当時のペイトナーは設立からまだ年数も浅く、管理体制も整備の途上にあり、財務面では赤字でした。さらに、当初から大規模の資金調達を想定していたため、銀行としてどこまでリスクを取れるのかを慎重に精査する必要がありました。
——設立間もないスタートアップへの融資は、従来の企業融資とは見方が異なるのでしょうか。
BK増尾 そうですね。すでに売上や利益が安定して出ている企業と、赤字の段階から急速に成長するスタートアップとでは、審査の軸そのものが変わります。足元の利益だけではなく、「今後どこまで成長できるのか」「エクイティで資金を集める力があるのか」といった点も含めて評価しなければなりません。
〈みずほ〉では以前からスタートアップへの支援に力を入れています。ただ、これは単に「リスクを取る」という話ではありません。赤字の段階から売上が急成長していく企業を、経営力も含めて評価する経験が積み上がってきているからこそ、踏み込める。ペイトナーへの融資も、そうした積み重ねがあってこその判断でした。
PT原田 〈みずほ〉とのお付き合いがはじまったきっかけは2024年ごろ、当社がお客さまの売掛債権を買い取るために必要な資金を、〈みずほ〉と相談しはじめたことです。当時は他の金融機関とも話をしていましたが、なかなか実際の取引には至りませんでした。
私の肌感覚としても、スタートアップへの支援や融資にいま最も積極的なのは〈みずほ〉だという印象がありますね。
——将来性を評価しながらも、足元の財務状況も把握しなければならないですよね。従来はどのように把握していたのでしょうか。
BK増尾 銀行では通常、月次の収支状況をまとめた試算表などを基に企業の状況を確認します。ただ、試算表ができあがるのは早くても締めから1か月後、遅ければ2か月ほど後です。ペイトナーのように変化の速い企業では、その間にも事業の規模や資金の動きが大きく変わります。
また、過去のある一時点の数字だけでは、その減少が投資によるものなのか、事業の悪化によるものなのかを見極められません。従来の財務資料だけでは、経営の実情を把握することに限界がありました。
PT原田 実際、当社のキャッシュの動きはダイナミックです。2か月前の数字とかなり違っていることも珍しくありません。
予想を上回る勢いでサービスの利用が伸びれば、急にまとまった資金が必要になります。あらかじめ先を見込んで準備はしていますが、その読みを超えてくることもあるので、必要なときにすぐ資金を調達できる状態にしておかなければならないのです。
シンジケート・ローンの舞台裏
——その後、両社は複数の金融機関が参加するシンジケート・ローンの組成に動き出します。実行に至るまでどのような経緯があったのですか。
BK増尾 転機になったのは、ペイトナーがUPSIDERから受けていた融資が期限を迎えたことです。UPSIDERが〈みずほ〉のグループに入ったことで、ペイトナーとUPSIDERの関係も引き継いだのです。当時、ペイトナーはさらに大規模な資金調達を必要としていました。
新たな融資の枠組みを検討している中で、UPSIDERが使っていたAIキャッシュフローモニタリングの仕組みをそのまま活用しながら、複数の金融機関が協調して融資するシンジケート・ローンに切り替え、調達額を増やせないか検討を始めたのです。
AIキャッシュフローモニタリングは、口座を連携し、日々の入出金データからキャッシュフローをリアルタイムで把握する仕組みです。自社の口座だけでなく他行の口座の動きも含めて確認でき、あらかじめ設定した水準を下回るとアラートが鳴る。月次の損益計算書ができあがるのを待つのではなく、お金の動きをリアルタイムで追い続けることで、変化の速いスタートアップの実情を遅れなく把握できるのが最大の特徴です。
PT原田 当社としても、資金の動きを見てもらったほうが必要な資金の規模を伝えやすい。UPSIDERからの融資の際も利用していた仕組みだったこともあり、抵抗なく〈みずほ〉との取引でも受け入れられました。
導入時には、口座を連携するなどの設定が必要ですが、その後に大きな作業はありません。日々の入出金を見てもらい続けることで、事業が計画に沿って進んでいることの裏付けにもなります。
——参加する金融機関は、どのように集めたのでしょうか。
BK増尾 私から複数の金融機関に声をかけました。反応は大きく2つに分かれ、UPSIDERを知っている銀行やスタートアップへの融資に積極的な銀行からは前向きな反応があった一方で、「モニタリングがあるとはいえ」と慎重な見方もありました。
2025年12月末に実行されたこのシンジケート・ローンには、みずほ銀行のほか、生命保険会社、政府系金融機関、地方銀行、デットファンドと、リスク許容度の異なる複数の金融機関が参加しています。
PT原田 当社にとって、最大規模の融資案件でした。当時は、ファクタリング事業が大きく伸びている時期でした。資金が足りなければ新たな受付を制限して、成長を意図的に抑えることもできますが、それでは大きな機会損失になる。この調達で「事業の成長にブレーキを踏まなくていい」ことに安堵しました。
融資して終わりではない、〈みずほ〉の伴走
——融資実行後も、モニタリングは続いています。日々の数字が見えることで、両社の関係はどう変わりましたか。
BK増尾 銀行では通常、決算書や試算表など、一定期間ごとに整理された財務情報をもとに企業の状況を確認します。一方、モニタリングを導入すると、給与の支払いや売上の入金による残高の変化など、財務資料にはまだ反映されていない日々の残高推移も把握できるようになりました。
設定した水準を維持できていれば、事業計画がうまくいっている、あるいは上振れていることの証明になるので、次の支援の判断もしやすくなります。ペイトナーの債権流動化枠(買取債権を活用した資金調達枠)も、事業拡大に伴い拡大しました。
PT原田 今回の融資にはコベナンツ(財務制限条項)があり、「この水準をキープしてください」という条件がデイリーで判定される仕組みになっています。当社では毎日、非常に大きな金額が口座を行き来しているので、瞬間的にその水準に触れそうになることも起きます。
ただ、そうした動きの激しさ自体が当社のビジネスの実態なんです。AIモニタリングでお金の動きをリアルタイムで見てもらっているからこそ、「ああ、こういう動き方をする会社なんだ」と金融機関の担当者に肌感覚で理解してもらえる。その都度細かく説明しなくても実情を理解してもらえるようになった。コミュニケーションのあり方が、根本から変わったと感じています。
——ペイトナーの今後の事業展開と、〈みずほ〉に期待することをお聞かせください。
PT原田 ファクタリング市場には大きな成長余地があると考えています。今の倍程度の取扱規模には比較的早く到達できると見ており、その先では個人事業主や中小事業者向けのFinTechサービスを幅広く提供するプラットフォームをめざしています。
ペイトナーも、当社のお客さまも、事業を広げるほど資金が必要になります。〈みずほ〉に支援をいただくことが、当社のお客さまにも資金を循環させていくことにつながります。
資金調達の選択肢がエクイティに限られることは、会社にとって本当に苦しいものです。
日々のキャッシュフローを把握できる仕組みが広がれば、貸し手にとっても融資を判断する材料が増えるはずです。どこまで融資できるかは各金融機関の方針やリスク判断によりますが、スタートアップ側からすれば、エクイティ以外の選択肢が増えることの意味は大きいと思います。
BK増尾 ペイトナーには今後も大きな資金需要が生まれると見ているので、引き続きしっかり支援したいと考えています。
また、我々が学ばせていただくことも多くあります。独自の与信モデルや判断のスピード感はその一例です。ペイトナーのお客さまである個人事業主向けの金融は〈みずほ〉としてまだ十分に取り組めていない領域だと個人的には感じています。ペイトナーの知見もいかしながら、資金調達の支援にとどまらず、両社で新しい価値を生み出せる連携を考えていきたいですね。
——増尾さんはスタートアップの担当はペイトナーが初めてだったとのことですが、改めてスタートアップ支援への思いをお聞かせください。
BK増尾 スタートアップへの融資は、黒字で実績のある企業への融資と比べると、ハードルが高いのは確かです。だからこそ、事業の内容や実態、そこで働いている人まで含めて、より深くヒアリングしなければならないと日々感じています。
融資を実行した先にお客さまが成長していく。その成長を間近で見られるのが、この仕事のやりがいです。いつか日本を代表する企業になった時に、当時の自分の仕事を誇りに思えるのではないでしょうか。